

Журнал «Агроинвестор»
Доля сельского хозяйства в общем объеме инвестиций Дальневосточного федерального округа — всего 1%, хотя потенциал для вложений большой и свободных ниш достаточно. Однако потенциальным инвесторам нужно учитывать ряд специфических барьеров: здесь не получится быстро реализовать проекты по универсальным моделям Центральной России. Вместе с тем господдержка и близость к рынкам АТР могут нивелировать часть рисков и сложностей для бизнеса
В 2025 году на Восточном экономическом форуме подписали 358 соглашений на сумму свыше 6 трлн руб. Годом ранее их было 313 на 5,6 трлн руб. Дальний Восток, безусловно, привлекателен для инвесторов: обладает колоссальными запасами полезных ископаемых, географическое положение и близость к рынкам Азиатско-Тихоокеанского региона крайне выгодны для проектов, ориентированных на экспорт. Кроме того, здесь действует система преференциальных режимов, которая призвана сделать вложения более выгодными. Сектор АПК макрорегиона также обладает потенциальными возможностями инвестиционного роста. Однако пока отрасль не может похвастаться большим количеством заявленных и реализованных крупных проектов. По данным Министерства Российской Федерации по развитию Дальнего Востока и Арктики, в прошлом году объем инвестиций в округ по всем видам экономической деятельности превысил 4,3 трлн руб. — 10% всех вложений России. При этом объем накопленных инвестиций в сельское хозяйство ДФО за 2020-2025 годы составил 113 млрд руб. — около 3% общероссийских вливаний в отрасль, а доля сельского хозяйства в совокупных инвестициях ДФО составила 1%. Вместе с тем эффективность инвестиций, выраженная в их размере на одного занятого в отрасли, обеспечила макрорегиону первое место среди федеральных округов.
Специфическая привлекательность
Инвестиционный потенциал АПК ДФО хорошо реализован в Приморском крае, на долю которого в 2020—2025 годах пришлось 45% отраслевых инвестиций макрорегиона, и Амурской области (28%). «Такая концентрация связана с сочетанием наиболее благоприятных в ДФО агроклиматических условий, значительным земельным ресурсом, экспортно ориентированной специализацией производства (соя, продукция свиноводства), а также наличием перерабатывающих и логистических мощностей», — поясняет директор по исследовательским проектам и экспертным разработкам ФАНУ «Востокгосплан» Елена Агешина.
По данным Росстата, в прошлом году в Амурской области сельхозпроизводство выросло на 9,4%, до 102,5 млрд руб., в Приморском крае — на 34,3% (во многом сказался эффект низкой базы из-за снижения в 2024-м), до 91,8 млрд руб. В сумме на их долю пришлось 1,9% общероссийского объема производства сельхозпродукции, на долю всего ДФО — 3,4%.
В масштабах российского сельского хозяйства доля Дальнего Востока очень мала, однако оценивать инвестпотенциал макрорегиона только по этому показателю — все равно, что ресторан по размеру вывески, сравнивает руководитель направления по оказанию услуг в области трансформации бизнеса для компаний АПК группы компаний Б1 Андрей Буханцов. «Ценность здесь заключается не в объеме, а в географии», — подчеркивает он. Близость к АТР он называет главным преимуществом ДФО. «Граница с Китаем — сотни километров, а рядом рынок, который импортирует более 100 млн т сельхозпродукции в год. Это тот случай, когда “дальний” для Москвы означает “ближний” для Пекина», — комментирует он.

Инвестиционная привлекательность ДФО во многом связана с географией — это близость к крупным азиатским рынкам, наличие морских портов, возможность поставок в страны АТР, соглашается управляющий директор отдела суверенных и региональных рейтингов «Эксперт РА» Татьяна Тирских. Но именно география одновременно является и преимуществом, и источником рисков: расстояния огромные, логистика дорогая, а инфраструктура развита неравномерно, обращает внимание она.
Географическая близость к странам АТР становится преимуществом только при наличии развитой транспортной инфраструктуры, устойчивых каналов поставок, понятных условий внешней торговли, долгосрочных стратегических контрактов с ключевыми покупателями, соглашается управляющий директор «Рексофт Консалтинг» Дмитрий Краснов. Поэтому экспортный потенциал региона пока реализован не в полной мере, а внутренний рынок Дальнего Востока ограничен по объему, при этом низкая плотность населения и большие расстояния увеличивают логистические издержки, добавляет он.
Экспортный потенциал ДФО благодаря близости к Китаю и в целом рынкам АТР, безусловно, высокий, и он постепенно продолжит увеличиваться — с точки зрения как вывоза произведенной здесь продукции, так и развития в качестве логистического хаба. При этом более активный рост поставок местной сельхозпродукции сдерживают ограниченные возможности наращивания ее производства, отмечает гендиректор Института конъюнктуры аграрного рынка Дмитрий Рылько.
Инвестиционный потенциал АПК Дальнего Востока остается одним из наиболее высоких в стране, оценивает директор практики «Потребительский сектор и АПК» Strategy Partners Вадим Аникин. «Его формируют не только природные ресурсы и близость к рынкам стран АТР, но и высокая инвестиционная активность последних лет, — говорит он. — Объем вложений в основной капитал макрорегиона по всем отраслям за пять лет вырос с 1,7 трлн до 4,3 трлн руб., среднегодовой темп роста составил около 21%. За этот период доля округа в общем объеме российских инвестиций увеличилась с 8 до 10%, что свидетельствует о постепенном усилении роли ДФО в инвестиционной структуре страны».
Вице-президент по работе с институциональными клиентами «АВИ Кэпитал» Виктор Зайцев-Горбар наиболее интересными факторами привлекательности макрорегиона называет богатые биоресурсы, высокую водообеспеченность, возможности для насыщения продукцией собственно регионального рынка при наличии отличного экспортного потенциала благодаря растущему спросу стран АТР, в том числе для продукции с добавленной стоимостью, а также наличие комплексных программ господдержки.
Сформированная инвестиционная инфраструктура региона — дополнительное преимущество, соглашается Аникин. На Дальнем Востоке действуют территории опережающего развития, режим свободного порта Владивосток, программы льготного финансирования и поддержки крупных инвестиционных проектов, что позволяет частично компенсировать инфраструктурные издержки и создает условия для реализации экспортно ориентированных производств.
АПК Дальнего Востока продолжит развиваться
Юрий Трутнев, Вице-премьер, полномочный представитель президента в ДФО
Дальний Восток — самый крупный макрорегион страны. АПК ДФО — стратегически значимый сектор экономики. Его ключевая особенность — мощный экспортный потенциал, обусловленный выгодным географическим положением. Округ является хабом для поставок сельхозпродукции в страны АТР. При этом акцент делается не на наращивании сырьевого экспорта, а на повышении добавленной стоимости за счет развития переработки. Не менее важна задача укрепления продовольственной безопасности округа — в частности, роста самообеспеченности базовыми продуктами: овощами, мясом, молоком.
На горизонте пяти-десяти лет сочетание экспортной ориентации с развитием глубокой переработки и удовлетворением внутреннего спроса позволит сформировать устойчивую и диверсифицированную модель развития сектора. Динамика производства подтверждает перспективность курса: в 2025 году объем производства сельхозпродукции достиг 360 млрд руб. — это на 19% выше показателя 2023 года.
Инвестиционный потенциал АПК Дальнего Востока один из самых высоких среди макрорегионов России. Он определяется сочетанием трех уникальных факторов: наличием земельного ресурса, действующими преференциальными режимами и физической близостью к глобальным рынкам сбыта: в радиусе 1,5-2 тыс. км живет свыше 1,5 млрд человек.
В макрорегионе действует развитая система государственной поддержки. Ее эффективность подтверждается практикой: по состоянию на июль 2026 года в рамках ТОР и СПВ в сфере сельского хозяйства и пищевой продукции реализуется 161 проект. Общий объем привлеченных инвестиций составляет 232,9 млрд руб., создается более 24 тыс. рабочих мест (13,7 тыс. уже созданы). В числе отраслей с высоким потенциалом глубокая переработка сои, молочное животноводство и тепличное овощеводство, агрологистика, семеноводство и селекция.
ДФО является одним из немногих мировых регионов, инвестиционный потенциал которых, по прогнозам агроклиматологов, будет расти в следующие десятилетия, считает ведущий аналитик Россельхозбанка Андрей Дальнов. «Границы экономически целесообразного растениеводства смещаются на север, появляющиеся возможности диверсификации сельского хозяйства в целом превышают риски, — комментирует он. — Это означает, что макрорегион в приоритетном порядке нуждается в стратегии развития АПК с учетом предполагаемых климатических изменений. В этом случае его инвестиционный потенциал может быть реализован полнее и более своевременно».
При этом капитальные и операционные затраты дальневосточных сельхозпроизводителей на единицу продукции значительно выше конкурентов: в 2025 году расходы составили 88% выручки от продаж — максимальный уровень среди федеральных округов, сравнивает Агешина. По оценке Корпорации развития Дальнего Востока и Арктики (КРДВ), стоимость реализации сопоставимого проекта в ДФО может быть примерно на 30% выше, чем в европейской части страны. «ДФО нельзя рассматривать как площадку, где автоматически окупается агромодель, успешно работающая в европейской части страны: климатические условия, логистика, инфраструктура и емкость локального рынка формируют здесь иную экономику проектов», — подчеркивает исполнительный директор практики бизнес-консультирования компании «Технологии Доверия» Надежда Селезнева. Инвестиционный потенциал ДФО для АПК высокий, но это регион не для быстрых и универсальных агропроектов по модели Центральной России, соглашается Тирских. «Дальний Восток скорее интересен для инвесторов, которые умеют строить вертикально интегрированные цепочки, работать с логистикой, экспортом, господдержкой и специфическими природно-климатическими условиями», — рассуждает она.
Перспективные сектора
Инвестиционный интерес к АПК ДФО носит избирательный характер и концентрируется на проектах с собственной сырьевой базой, понятными рынками сбыта, преимущественно АТР, инфраструктурной обеспеченностью и доступом к господдержке. Поэтому потенциальная потребность макрорегиона в новых производственных мощностях не всегда трансформируется в фактический запуск крупных капиталоемких проектов, говорит Агешина.
В целом наиболее перспективным направлением для инвестирования в макрорегионе, по ее словам, остается растениеводство, прежде всего производство сои и кукурузы. «За последние шесть лет валовой сбор кукурузы увеличился в три раза, до 1,2 млн т, сои — почти в два раза, до 2,4 млн т. Дальний Восток занимает второе место в стране по выращиванию сои, обеспечивая 26% общероссийского урожая, — рассказывает Агешина. — Инвестиционный потенциал отрасли связан не столько с наращиванием объемов, сколько с развитием семеноводства, элеваторных и складских мощностей, а также глубокой переработки масличных культур: производства масел, шрота, кормового белка и другой продукции с высокой добавленной стоимостью. Значительные возможности сохраняются и в тепличном овощеводстве, где высокая зависимость макрорегиона от завозной продукции формирует устойчивый внутренний спрос».

В животноводстве инвестиционный интерес представляют молочное скотоводство, мясное птицеводство и свиноводство, ориентированные преимущественно на удовлетворение внутреннего спроса в ДФО. Возможности межрегиональной конкуренции в массовом производстве мяса и молока ограничиваются более высокими производственными и логистическими издержками по сравнению с центральными регионами страны, продолжает Агешина. «В результате проекты в животноводстве, как правило, реализуются в меньшем масштабе, а их экономическая эффективность в значительной степени зависит от доступности и объема господдержки», — добавляет она.
По словам Селезневой, перспективность того или иного сектора АПК в дальневосточных регионах определяется тем, позволяет ли он использовать близость к рынкам АТР, закрывать дефицит локального рынка или сочетать обе возможности. Она выделяет пять направлений. Первое — соя и ее глубокая переработка, ядро экспортного контура: округ дает почти 30% российской сои, но сырьевая модель ограничена экспортной пошлиной, поэтому основная добавленная стоимость формируется выше по производственной цепочке — в выпуске масла, шрота и белковых продуктов. «Преимущество структурное: сырье производится в самом регионе переработки, с меньшими затратами на его доставку к перерабатывающим мощностям, а тарифная политика, сдерживая вывоз бобов при более мягком режиме для продуктов переработки, повышает относительную привлекательность переработки», — комментирует она.
Второе направление — свиноводство как замещение межрегионального завоза с экспортным потенциалом. «По некоторым оценкам, созданных мощностей уже достаточно, чтобы закрывать порядка 80% потребности округа в охлажденной свинине, а стратегический потенциал раскрылся в 2023 году, когда Китай снял многолетний запрет на поставки российской свинины, — отмечает Селезнева. — Оборотная сторона — эпизоотические риски, при которой биозащита высшего компартмента становится обязательной статьей затрат».

Третьим перспективным направлением эксперт «Технологий Доверия» считает марикультуру, где преимущества ДФО выражены наиболее сильно: близкие рынки Китая и Кореи предъявляют устойчивый спрос на премиальные виды, на ДФО приходится свыше 90% российской марикультуры при этом освоена лишь небольшая часть пригодных акваторий.
Четвертое направление — молочное животноводство, один из наиболее дефицитных сегментов регионального рынка. «Закрывать этот дефицит дальними поставками сложно и дорого, поскольку перевозки сырого молока экономически и технологически ограничены, — поясняет Селезнева. — Холодный климат сам по себе не является непреодолимым барьером при использовании соответствующих технологий содержания, а развитое производство сои создает собственную сырьевую базу для выпуска белковых кормов».
Пятое направление, по мнению Селезневой, — овощи закрытого грунта с устойчивым спросом (обеспеченность около 42%, округ по-прежнему нуждается в поставках огурцов, в том числе из приграничного Китая), где экономику определяет энергетика, но действует специальный для ДФО механизм компенсации части капитальных затрат на тепличные комплексы.
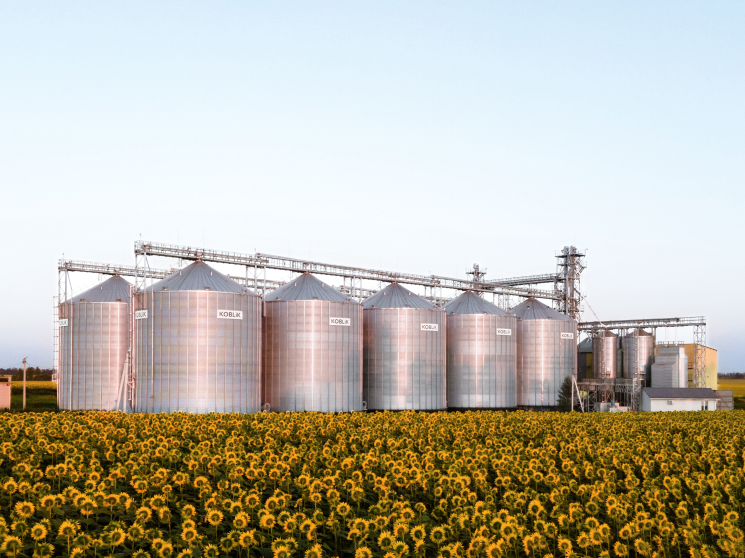
По оценке Краснова, наиболее перспективной выглядит связка растениеводства и переработки масличных культур. «Этому способствуют устойчивый спрос на рынках АТР, сравнительно высокая рентабельность проектов, более короткие сроки окупаемости по сравнению с капиталоемкими направлениями в животноводстве, а также уже сформированная сырьевая база, — поясняет он. — При этом потенциал инвестиций связан не только с производственными мощностями, но и с развитием инфраструктуры хранения, перевалки и экспорта — элеваторов, зернохранилищ, маслоналивных и контейнерных терминалов, дефицит которых сегодня остается одним из ключевых ограничений роста, а также с развитием селекции и семеноводства».

Близость к рынкам стран АТР создает дополнительные возможности для развития проектов по глубокой переработке сельхозсырья. В первую очередь это касается соевого комплекса, поскольку основными направлениями экспорта российской сои и продуктов ее переработки остаются страны Азии, прежде всего Китай, говорит Аникин. Вторым привлекательным для инвесторов сегментом он считает свиноводство. «По итогам 2025 года поголовье свиней в ДФО достигло 711,6 тыс. голов, увеличившись на 15,4% к предыдущему году. В целом по России прирост составил 2%. Одновременно производство скота и птицы на убой в округе выросло на 6,1%, тогда как в среднем по стране показатель снизился на 0,2% к уровню 2024 года», — сравнивает он.
Отдельного внимания заслуживает молочное животноводство, продолжает эксперт. Несмотря на снижение производства молока в прошлом году на 3%, до 883 тыс. т, отрасль характеризуется высокой долей хозяйств населения, на которые приходится почти 60% производства против 29% в среднем по России. «Такая структура говорит о более низкой концентрации промышленного производства по сравнению со среднероссийским уровнем, что создает потенциал для реализации проектов по строительству современных молочных комплексов и развитию переработки», — полагает Аникин.
Татьяна Тирских в числе перспективных секторов АПК называет производство и глубокую переработку сои, мясное и молочное животноводство, тепличное овощеводство, картофель и овощи открытого грунта, аквакультуру и рыбопереработку, дикоросы, кормопроизводство и пищевое производство. Их потенциал связан с природными условиями региона, внутренним дефицитом продовольствия, высокой стоимостью завоза продукции, близостью азиатских рынков и возможностью создавать добавленную стоимость через переработку.

«На Дальнем Востоке все еще есть потенциал для строительства птицефабрик, свинокомплексов и теплиц: самообеспеченность федерального округа мясом и овощами около 40%, яйцом — около 60%, — приводит данные директор департамента инвестиций и рынков капитала «Кепт» Павел Лапшин. — Если говорить о пищевом производстве, то в среднем по стране выручка перерабатывающих сегментов АПК составляет 93 тыс. руб. на одного жителя в год: на европейской части России чуть больше 100 тыс. руб., а в Восточной Сибири и на Дальнем Востоке — около 30 тыс. руб. Существуют возможности развития производств с высокой добавленной стоимостью, например кондитерской промышленности, напитков и многого другого».
По словам Дальнова, макрорегион прежде всего испытывает потребность в локальных фруктах и ягодах, овощах и молочной продукции. «Разницу между спросом и предложением можно закрыть за счет увеличения производства овощей открытого и закрытого грунта, развития инфраструктуры сбора, переработки и хранения дикоросов, а также специальных проектов — например, восстановления дальневосточного виноградарства», — думает он. Кроме того, фактическое производство молочных продуктов отстает от потенциала практически во всех субъектах ДФО.
Инвесторам важна предсказуемость
Согласно проекту Стратегии развития ДФО на период до 2036 года, одна из ключевых целей макрорегиона — уйти от доминирования добывающих отраслей. Развитие сельского хозяйства и АПК рассматривается как часть задачи по формированию более сбалансированной, высокотехнологичной и диверсифицированной экономики. В числе обозначенных в документе задач наращивание мощностей глубокой переработки сои, зерновых, продукции птицеводства и свиноводства, а также развитие глубокой переработки водных биоресурсов.
По мнению Дмитрия Краснова из «Рексофт Консалтинг», дальнейшее развитие АПК макрорегиона будет зависеть не столько от расширения производственных мощностей, сколько от того, насколько эффективно удастся решить вопросы логистики и обеспечить понятные и предсказуемые условия работы для инвесторов. «Государство предлагает широкий набор инструментов поддержки, однако большинство из них направлено на частичную компенсацию дополнительных издержек и реализуются в рамках бюджетных лимитов, — отмечает он. — Поэтому при принятии долгосрочных инвестиционных решений ключевое значение имеют не столько отдельные меры поддержки, сколько предсказуемость условий доступа продукции к рынкам сбыта, развитие логистической инфраструктуры и стабильность регуляторной среды. Именно эти факторы, на мой взгляд, будут определять масштабы новых инвестиций в АПК Дальнего Востока».
В экспорте сельского хозяйства округа традиционно преобладает соя и в последние годы кукуруза, однако доминирование отдельных культур создает риски для финансовой устойчивости бизнеса, обращает внимание Дальнов. Маржинальность можно поддержать за счет развития инфраструктуры и снижения логистических издержек, например перехода на более крупнотоннажные суда. Другое направление развития сельского хозяйства в ДФО — диверсификация. «Дальневосточная продукция имеет хорошую репутацию в близлежащих странах. Можно развивать поставки гречихи, овощей. Китай в последние годы на треть увеличил поголовье скота (до 90 млн голов), главным образом в северных регионах. Соответственно, выросла и потребность в кормах — это могут быть как комбикорма, так и прессованные травы из ДФО», — рассуждает эксперт.
В России с ростом доходов на душу населения за последние годы существенно увеличился разрыв между спросом и предложением «красного» мяса — говядины, баранины, козлятины. Производители ДФО могли бы удовлетворить часть этого спроса, считает Дальнов. Это могут быть как самостоятельные проекты, так и в случае с говядиной шлейф молочного производства.
Также значительных инвестиций требует частичный разворот холодной логистической цепочки поставок рыбы и морепродуктов с экспорта на внутренние регионы России. «В удаленных от моря регионах сохраняется разрыв между фактическим и желаемым (с точки нутрициологии) потреблением. При этом требуется именно морская рыба дикого вылова — она в наибольшей степени закрывает потребность в отдельных незаменимых жирных кислотах группы омега-3», — подчеркивает Дальнов. Инвестиционный потенциал по каждому из названных направлений он оценивает примерно в 100 млрд руб.
В целом инвестиционная привлекательность АПК ДФО определяется не столько универсальными для всего макрорегиона направлениями, сколько конкретными регионально-продуктовыми специализациями, считает Агешина. К ним, по ее словам, относятся переработка сои в Амурской области, молочное животноводство в Приморском крае, зерновая логистика в приграничных регионах, птицеводство в субъектах с высокой зависимостью от завоза продукции, а также пастбищное животноводство в Бурятии и Забайкальском крае. «Перспективным направлением является создание предприятий замкнутого производственного цикла, объединяющих растениеводство, производство кормов, животноводство, убой и переработку. Такая модель позволяет снизить зависимость от внешних поставщиков и повысить устойчивость производства, но требует значительного объема первоначальных инвестиций», — добавляет она.

Инвестиции с препятствиями
Динамика вложений в АПК Дальнего Востока в 2020—2025 годах, как и в целом по стране, замедлялась. Кроме факторов, в целом негативно влияющих на инвестиционную активность в сельском хозяйстве, включая высокую стоимость заимствований, кадровый дефицит и рост производственных затрат, в ДФО действуют специфические ограничения. Потенциальных инвесторов сдерживают малая емкость внутреннего рынка, пространственная разобщенность макрорегиона и высокая конкуренция со стороны западных регионов страны, отмечает Агешина. Также инвестиционные возможности ограничиваются неблагоприятными природными явлениями и распространением эпизоотий, последствия которых требуют перераспределения средств предприятий с развития на восстановление производства, земель и поголовья. Кроме того, сказывается повышенная чувствительность к мерам господдержки, недостаточный учет дальневосточной специфики в федеральном целеполагании поддержки АПК, а также ограниченность земель, готовых к сельскохозяйственному использованию, перечисляет эксперт Востокгосплана.
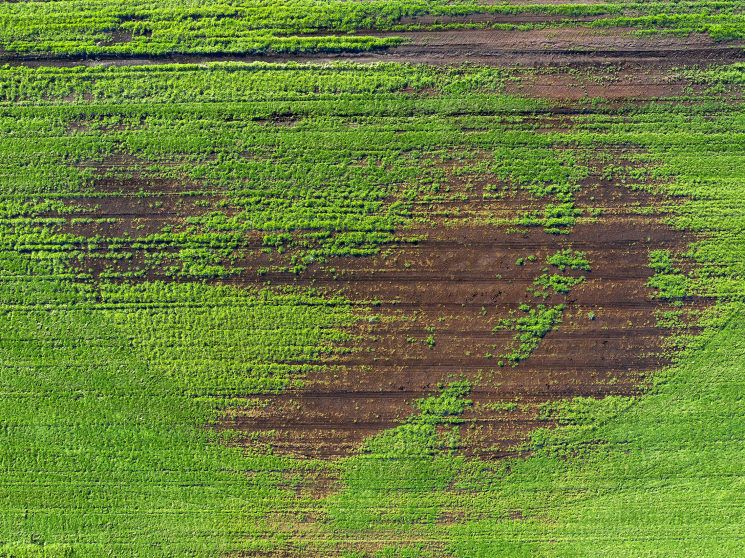
Бо́льшая часть земли, пригодной для сельхозпроизводства на Дальнем Востоке, давно разобрана, а для освоения свободных земель нужны очень серьезные инвестиции в мелиорацию, выравнивание полей
Потенциал вовлечения залежных земель в сельскохозяйственный оборот в ДФО значителен — 942 тыс. га (25% общего объема пашни), но неоднороден, отмечает Агешина. «В Амурской области, Приморском и Хабаровском краях, а также Еврейской автономной области неиспользуемые земли в основном переувлажнены и требуют восстановления гидромелиоративных систем, — поясняет она. — В отдельных случаях затраты на осушение и восстановление инфраструктуры могут оказаться несопоставимыми с ожидаемой экономической отдачей. В Бурятии и Забайкальском крае ситуация иная — во многих случаях достаточно менее дорогостоящих культуртехнических мероприятий — расчистки территории, подготовки почвы и восстановления плодородия».
В этих условиях целесообразен не массовый, а селективный подход к освоению залежных земель, уверена она. Участки необходимо предварительно ранжировать с учетом стоимости ввода в оборот, агроклиматических характеристик, транспортной доступности и близости к инженерной инфраструктуре. «Инвесторам следует предлагать не формально свободные земельные площади, а подготовленные массивы с урегулированными правами, обследованными мелиоративными сооружениями, обоснованным объемом необходимых затрат и возможностью подведения к дорогам и подключению к энергетическим сетям, — считает Агешина. — В переувлажненных регионах мелиорация должна осуществляться на участках с подтвержденной экономической эффективностью мероприятий и при государственном софинансировании наиболее капиталоемкой инфраструктурной части».
Доход из воды
Дальний Восток — основной российский рыбный регион, здесь добывается около 70% всей российской рыбы и морепродуктов. Очевидно, глубина переработки рыбной продукции будет расти: станет повышаться доля филе, продукции в потребительской упаковке, считает Павел Лапшин из «Кепта». Еще одна большая зона внимания государства и бизнеса — добыча, выращивание и переработка водорослей. Они могут перерабатываться в ценное сырье для производства косметики и фармацевтики: пищевые гелеобразователи и красители, омега-3 — все это продукция с высокой добавленной стоимостью. «Всего в мире потребляется около 30 млн т водорослей в год, а в России добывается только 40 тыс. т — это примерно 5% объема, рекомендованного российскими океанологами», — говорит эксперт (продолжение темы — на стр. 56).
Татьяна Тирских ключевым специфическим барьером для инвестиций в АПК Дальнего Востока называет логистику — как один из главных факторов себестоимости в макрорегионе. «Большие расстояния между производственными площадками, переработкой, портами и внутренними рынками повышают стоимость перевозок, усложняют планирование поставок и делают проекты более чувствительными к тарифам, доступности вагонов, состоянию дорог, портовой инфраструктуре и сезонности. Для скоропортящейся продукции это особенно критично: нужны холодильные мощности, надежная транспортная цепочка и стабильный сбыт, — обращает внимание она. — Второй важный барьер — это слабая инфраструктура в отдельных локациях. Даже если есть сырьевая база, может не хватать дорог, электричества, воды, элеваторов, холодильников, лабораторий, сервисов техники, ветеринарной инфраструктуры и переработки».
Андрей Буханцов также ставит логистику на первое место среди специфических барьеров для инвесторов в ДФО. «Расстояние от Благовещенска до Москвы больше, чем до трех столиц соседних государств. Все, что едет на запад, “съедает” железная дорога, которая и без аграриев перегружена углем и контейнерами. Аграрий в таком случае смотрит не на запад, а на юг — в Китай», — говорит он.
Существующая транспортно-логистическая инфраструктура ДФО в значительной мере ориентирована на обеспечение общероссийских внешнеэкономических связей, отмечает Агешина. В макрорегионе ее состояние существенно влияет на экспортно ориентированные направления растениеводства, прежде всего производство сои и кукурузы, конкурентоспособность которых на рынках стран АТР напрямую зависит от доступности каналов вывоза продукции. «Внутрирегиональное производство, как правило, размещается вблизи основных центров потребления, поэтому его зависимость от инфраструктуры менее выражена, за исключением фактора загруженности железных дорог, который влияет на сроки доставки удобрений, техники и других материально-технических ресурсов из западных регионов страны», — рассказывает она.

Основными инфраструктурными ограничениями остаются лимиты пропускной способности железнодорожной сети, сроки продвижения грузов, дефицит зерновых терминалов, элеваторов и складских мощностей, дополнительные перегрузочные операции при поставках в страны АТР, а также недостаточное развитие подъездной и внутрихозяйственной транспортной инфраструктуры, продолжает Агешина. «Расширить экспортные возможности Дальнего Востока и повысить надежность снабжения предприятий помогут уже реализуемые проекты модернизации Восточного полигона, строительства транспортно-логистических и контейнерных терминалов, развития пограничных переходов и создания специализированных мощностей по хранению и перевалке сельхозпродукции», — добавляет эксперт.
Также инвестору нужно заранее понимать, как он будет решать кадровый вопрос. Для удаленных проектов часто требуется создавать не просто рабочие места, а полноценную социальную среду: жилье, транспорт, питание, обучение, карьерные траектории, программы удержания. Без этого даже хорошо рассчитанный проект может столкнуться с хроническим дефицитом персонала, предупреждает Тирских. «Население округа — менее 8 млн человек, чуть более 5% России, и исторический тренд был на отток. Строишь завод — а работать некому, приходится завозить вахту и возводить жилье», — добавляет Буханцов.
Приморью нужен завод для переработки кукурузы
Власти Приморского края представили пакетное инвестиционное предложение по строительству завода глубокой переработки кукурузы в Спасском муниципальном округе. Стоимость проекта оценивается в 9,87 млрд руб., разместить предприятие планируется на территории ТОР «Михайловский», сообщило Минэкономразвития региона. Предприятие будет рассчитано на переработку 120 тыс. т кукурузы в год, что соответствует примерно 16-17% урожая агрокультуры в Приморском крае. После выхода на проектную мощность прогнозируемая годовая выручка составит 5,4 млрд руб. Планируется, что завод будет выпускать кукурузный крахмал, глютен, кормовые компоненты и кукурузный зародыш, которые используются в пищевой промышленности и животноводстве.
Так, в 2026 году 16 агропредприятий Амурской области возводят 50 домов для своих сотрудников, а агрофирма «АНК» создаст в Благовещенском округе новый микрорайон для аграриев. Проект предусматривает строительство 26 домов, а также детских и спортивных площадок.
Основное препятствие для инвестиций — малая заселенность территорий, которая обуславливает обособленность локальных рынков сбыта, высокую стоимость логистики, подключения газа и электричества, дополнительные трудности с наймом персонала, перечисляет Дальнов. «Это подразумевает еще большую потребность в поддержании стабильно высокой маржинальности», — добавляет он.
По мнению руководителя управления аналитических исследований «АВИ Кэпитал» Дмитрия Александрова, набор рисков состоит как из довольно общих (санкционные ограничения и импортная зависимость, бюрократизация административных процедур, кадровый дефицит, инфраструктурные ограничения), так и из специфических, которые иногда являются оборотной стороной преимуществ: климатические особенности, высокие затраты на энергоресурсы и логистику. Однако в рамках отдельных кластеров, проектов и программ, в том числе при использовании господдержки, эти риски можно минимизировать, уверен он.
Эффективность — в объединении
Федеральный агробизнес представлен в ДФО, в частности, компаниями «Русагро», которая реализует проекты в Приморском крае, и «Сибагро», в структуру которой входит Восточно-Сибирский свинокомплекс в Бурятии. Летом в ходе Петербургского международного экономического форума ГК «ЭкоНива» заключила соглашение о намерениях с правительством Хабаровского края: компания изучает возможности для работы в новом для себя регионе и возможности для строительства там животноводческих комплексов. Потенциальный инвестпроект позволит увеличить поголовье дойных коров в регионе минимум на 6 тыс. животных. Сейчас молоко и молочную продукцию в крае в основном производят небольшие сельхозпредприятия и фермерские хозяйства, потребность региона в молоке закрыта только на 10%. Также осенью этого года в Амурской области начнет работу завод ГК «Содружество» по глубокой переработке масличных (соя, рапс, лен) мощностью 1 млн т сырья в год. Инвестиции в проект составили около 40 млрд руб.
Безусловно, крупные агрохолдинги обладают преимуществами в привлечении заемного финансирования, приобретении современной техники, формировании собственных сервисных подразделений, найме узкопрофильных специалистов и внедрении технологических решений. Вместе с тем перспективы их прихода в ДФО ограничиваются по все тем же причинам — сравнительно небольшой емкостью внутреннего рынка, низкой плотностью населения и значительной удаленностью населенных пунктов, обращает внимание Елена Агешина. «В этих условиях ключевую роль в обеспечении локального спроса играют местные производители, а также личные подсобные и фермерские хозяйства, совокупная доля которых в ДФО составляет более 53%», — приводит данные она.

Поэтому, вероятнее всего, основным источником инвестиционного роста станут крупные региональные и уже присутствующие в ДФО межрегиональные компании, считает Агешина. Их преимущества — накопленный опыт работы в макрорегионе, сформированные каналы сбыта, знание региональной специфики и практики применения мер господдержки. В числе заметных региональных игроков она называет «Амурский бройлер», агрофирму «АНК» и «Амурагрокомплекс» в Амурской области, ХАПК «Грин Агро», «Мерси Трейд», «Агроптица» и «Примагро» в Приморском крае, а также совхоз «Тепличный» и предприятия группы «Грин Агро» в Сахалинской области.
Небольшое количество крупных агрохолдингов в макрорегионе Аникин объясняет экономикой реализации проектов. По сравнению с традиционными аграрными регионами здесь инвесторы сталкиваются с более высокими затратами на строительство, логистику и создание инженерной инфраструктуры, тогда как внутренний рынок остается относительно небольшим. «При этом в последние годы инвестиционная модель региона постепенно меняется, реализуются проекты, объединяющие производство сырья, его переработку, хранение и логистику. Пример — “Русагро-Приморье”, где сформирован один из крупнейших на Дальнем Востоке вертикально интегрированных свиноводческих кластеров. В проект было вложено 37,5 млрд руб.», — рассказывает эксперт.
Крупный агрохолдинг — это тяжелая неповоротливая машина, заточенная под масштаб и емкий рынок сбыта под боком, а на Дальнем Востоке все наоборот, обращает внимание Андрей Буханцов. Тем не менее, по его мнению, перспективы прихода крупных игроков есть, и они связаны с двумя факторами: господдержкой и экспортом. «Крупный бизнес заходит туда, где государство берет на себя часть инфраструктурных рисков, а сбыт гарантирован азиатским рынком, — говорит он. — Тенденция к вертикальной интеграции есть — от поля до переработки, но не на прилавки, как у всех, а в экспортный порт. Однако это будут единичные якорные проекты».

В ДФО наиболее эффективной может быть смешанная модель развития отрасли, которая позволяет объединить инвестиционные и технологические возможности крупного бизнеса с гибкостью локальных производителей, полагает Агешина. В рамках такой модели крупные компании создают капиталоемкое инфраструктурное ядро — перерабатывающие мощности, элеваторы, комбикормовые заводы, селекционные центры и логистические объекты, — а фермерские хозяйства становятся поставщиками сырья, сохраняя самостоятельность, поясняет она.
Кластерная модель — одна из наиболее реалистичных для вовлечения малых хозяйств ДФО в организованные товарные цепочки и, по существу, одна из наиболее реалистичных моделей, если ставится задача вовлечь в них преобладающие в макрорегионе малые хозяйства, соглашается Надежда Селезнева. Там, где холдинг формирует собственную сырьевую базу, кластер консолидирует разрозненные объемы ЛПХ и КФХ вокруг якорного переработчика. Однако она обращает внимание, что такую модель могут ограничивать нестабильность объема и качества сырья; конкуренция за сырье с экспортными каналами (в периоды ценовых пиков производитель может переориентировать поставки на более выгодного покупателя); ветеринарная уязвимость, при которой болезнь мелкого хозяйства может ограничить поставки с соответствующей территории и создать риски для всех участников цепочки; отсутствие интегратора, берущего на себя контрактацию, логистику и контроль качества.
Вадиму Аникину наиболее вероятным видится сценарий не массового прихода в макрорегион крупных федеральных агрохолдингов, а развитие специализированных вертикально интегрированных компаний вокруг отдельных продуктовых направлений. В первую очередь это касается соевого комплекса, мясного животноводства и пищевой промышленности, где объединение производства, переработки и экспортной логистики позволяет повысить эффективность проектов и использовать близость Дальнего Востока к рынкам стран АТР.

В кластерной модели малые производители получают гарантированный канал сбыта, доступ к современным технологиям, хранению и логистике, а переработчики — стабильную сырьевую базу без необходимости самостоятельно создавать весь производственный цикл, отмечает Аникин. «Для успешной реализации таких проектов ключевое значение имеют долгосрочные контракты между участниками, единые требования к качеству продукции, развитие транспортной и складской инфраструктуры, а также меры господдержки, стимулирующие кооперацию между малыми хозяйствами и якорными инвесторами», — добавляет он.
Для успеха такой модели необходимо сочетание заинтересованного «якоря», совместной инфраструктуры хранения и контроля, контрактной модели с авансированием и единого ветеринарного периметра, вторит ему Селезнева. Ключевым же связующим элементом, по ее словам, должен быть механизм, экономически удерживающий малые формы в цепочке. «Показателен опыт Якутии, где право на субсидию за молоко сохранено только для тех личных подсобных хозяйств, которые вступили в обслуживающий кооператив, — господдержка превращена в инструмент кооперации», — говорит она.
Наиболее перспективной данная модель может быть для соевого комплекса, рыбохозяйственного направления, отдельных сегментов животноводства и переработки сельхозпродукции, где наличие стабильной сырьевой базы является одним из ключевых факторов эффективности. При этом успешность таких кластеров будет зависеть не только от развития производства, но и от способности обеспечить экономически эффективную реализацию продукции, подчеркивает Дмитрий Краснов. Поэтому важными условиями остаются развитие инфраструктуры хранения и транспортировки, механизмы долгосрочных договоров между участниками рынка и формирование устойчивых каналов поставок на внутреннем и внешнем рынках.